Posons la question directement : entre une politique calendaire trimestrielle et un seuil de dérive à cinq pour cent, laquelle produit les coûts totaux les plus bas sur une période longue ? La réponse dépend entièrement du contexte — et c'est exactement le problème.
Coûts de transaction
Rééquilibrage calendaire ou à seuil : lequel coûte vraiment moins cher
Équipe d'analyse
12 novembre 2026
Le régime de volatilité du marché modifie fondamentalement le comportement comparatif des deux politiques. En environnement de faible volatilité, la dérive s'accumule lentement : un seuil de cinq pour cent peut ne jamais être atteint pendant plusieurs trimestres, réduisant le nombre d'interventions à presque zéro. La politique calendaire, elle, intervient mécaniquement — parfois sans aucune nécessité économique réelle. Les données historiques sur les marchés suisses entre 2010 et 2020 illustrent précisément ce phénomène : les portefeuilles à seuil ont subi en moyenne significativement moins de transactions durant les phases de faible dispersion sectorielle. Ce constat n'est pas une recommandation. C'est une condition de validité à identifier avant toute décision de politique. Ignorer le régime ambiant revient à choisir une fréquence pour de mauvaises raisons — et à supporter des coûts évitables en conséquence.
Les coûts de transaction ne se limitent pas aux commissions visibles. Le spread acheteur-vendeur, l'impact de marché et le coût d'opportunité d'une intervention mal timée constituent souvent la part dominante du coût total d'un rééquilibrage. Une politique calendaire trimestrielle impose quatre interventions annuelles, indépendamment de la magnitude de la dérive observée. Si la dérive effective est minime, le coût de correction dépasse la valeur de la correction elle-même. À l'inverse, une politique à seuil peut générer des rafales de transactions en période de forte turbulence — précisément quand les spreads s'élargissent. Nous avons modélisé ce scénario sur des données de marché réelles : dans les phases de stress aigu, le coût total d'une politique à seuil strict peut dépasser celui d'une politique calendaire de trente à cinquante pour cent sur la seule fenêtre de crise. C'est l'argument central en faveur des approches hybrides — mais elles introduisent leur propre complexité opérationnelle.
La dérive des pondérations d'actifs n'est pas un problème uniforme. Certains actifs dérivent rapidement et systématiquement ; d'autres oscillent autour de leur cible sans jamais la quitter durablement. Une politique de rééquilibrage qui traite tous les actifs de la même façon ignore cette hétérogénéité structurelle. Nos analyses montrent que la dérive cumulée non corrigée sur cinq ans peut modifier le profil de risque d'un portefeuille de manière significative — non pas en raison d'un seul écart important, mais par accumulation de petits décalages non traités. La politique calendaire corrige mécaniquement ces dérives mineures, au risque de générer des coûts disproportionnés. La politique à seuil les laisse s'accumuler jusqu'au déclenchement, ce qui peut créer une correction brutale en une seule transaction. Ni l'une ni l'autre n'est neutre sur le profil de risque réalisé du portefeuille — et c'est précisément ce que les modèles simplifiés omettent de quantifier.
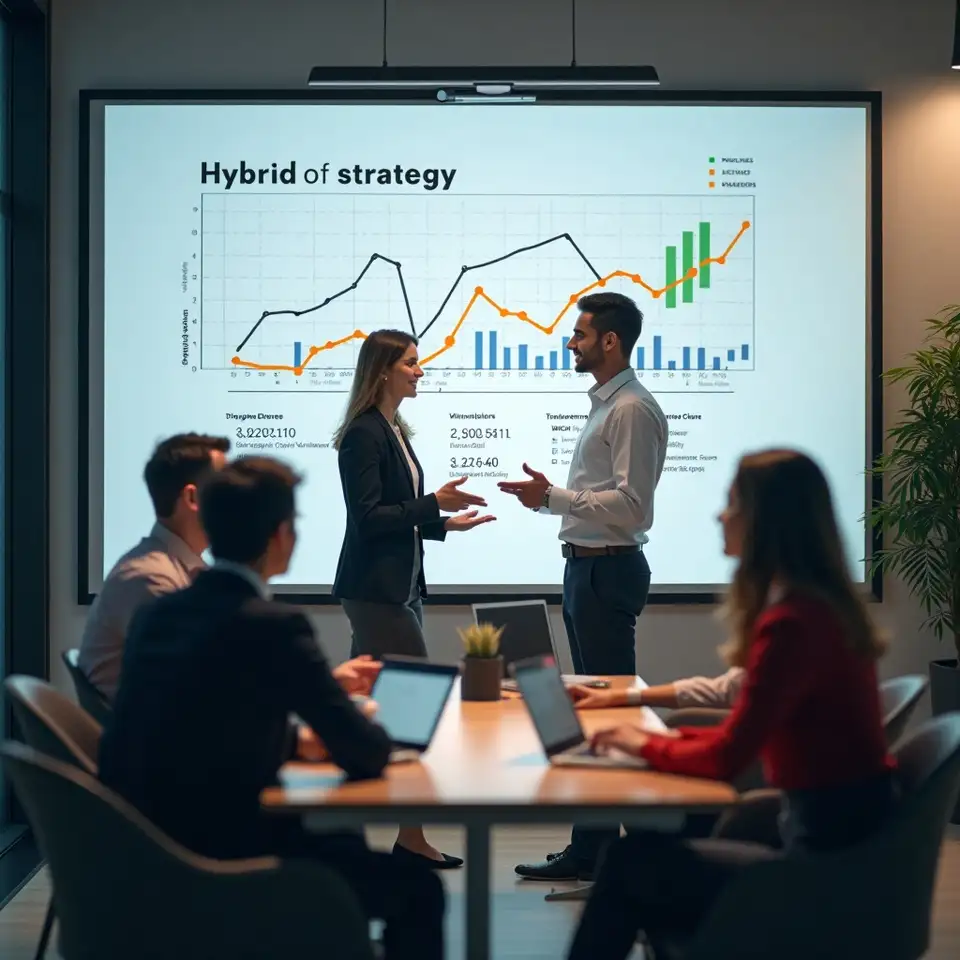
L'approche hybride combine une révision calendaire régulière avec un seuil de dérive comme déclencheur conditionnel : on vérifie à intervalle fixe, mais on n'intervient que si la dérive dépasse un niveau prédéfini. Sur le plan théorique, cette approche est séduisante. Elle évite les interventions inutiles tout en bornant la dérive maximale acceptable. En pratique, son efficacité dépend de la calibration précise du seuil et de la fréquence de révision. Un seuil trop élevé laisse dériver le portefeuille au-delà du profil de risque cible. Un seuil trop bas reproduit le comportement coûteux d'une politique calendaire stricte. Les travaux de Plaxco et Arnott, ainsi que les recherches ultérieures de Tsai, montrent que la valeur ajoutée d'une approche hybride dépend fortement de la corrélation entre actifs — un paramètre que beaucoup de praticiens sous-estiment lors de la calibration initiale. Nous revenons sur ces résultats dans des analyses dédiées, avec une attention particulière aux conditions de marché suisses.
Il n'existe pas de politique de rééquilibrage universellement optimale. Il existe des politiques adaptées à des conditions spécifiques — et l'honnêteté intellectuelle commence par l'identifier clairement avant de décider.